

FINECO: Home Banking e Trading

- 56.47K Recensioni
- 4,5
- Download
- 1.000.000+
La nostra opinione su FINECO: Home Banking e Trading da Appgk
Quando si gestiscono spese, risparmi e investimenti nello stesso nucleo familiare, la difficoltà non è soltanto trovare un’app bancaria: è capire come usarla senza confondere conti, autorizzazioni e responsabilità. Ho provato FINECO: Home Banking e Trading proprio con questa prospettiva, alternando le normali operazioni quotidiane alla consultazione degli investimenti. La mia impressione è quella di un’app pensata soprattutto per il titolare del rapporto Fineco, non per diventare uno spazio condiviso dove più persone possono accedere liberamente allo stesso profilo.
Questa distinzione è importante. Sul telefono di casa può essere comoda per controllare una spesa, verificare un movimento o seguire un investimento, ma l’accesso resta una questione personale e delicata. Io la consiglierei a chi vuole avere banca, operatività finanziaria e informazioni di mercato in un unico ambiente, mentre sarei più prudente per chi cerca soltanto un’app semplice per dividere le spese familiari. La sua forza è la profondità; il suo limite è che richiede attenzione.
Come funziona nella vita quotidiana, anche quando il dispositivo è condiviso
Il caso più realistico è questo: una persona paga una bolletta dal conto, un’altra deve controllare se l’addebito è arrivato e, nello stesso momento, qualcuno vuole sapere come stanno andando i propri investimenti. Con un’app bancaria essenziale, queste esigenze possono essere separate tra conto corrente, piattaforma di trading e applicazioni di monitoraggio. Fineco prova a riunirle, e questa integrazione rende più naturale passare dalla gestione ordinaria alla consultazione finanziaria.
Nel mio uso, la parte di home banking è quella che si presta meglio alle incombenze di ogni giorno. Controllare il saldo, leggere i movimenti e verificare un’operazione recente è più pratico che accedere ogni volta da un browser. La visione rapida aiuta anche a chiarire una situazione domestica: prima di fare un acquisto importante, si può controllare la disponibilità effettiva invece di affidarsi a una stima mentale.
I migliori aspetti di FINECO: Home Banking e Trading
Aspetti da tenere a mente su FINECO: Home Banking e Trading
Il punto da non trascurare è la separazione tra “guardare” e “operare”. In una famiglia si può decidere insieme quale spesa sostenere, ma non è una buona abitudine lasciare il telefono sbloccato o condividere credenziali e strumenti di autenticazione. L’app non va trattata come un foglio di calcolo comune. La comodità della condivisione del dispositivo non deve diventare condivisione indiscriminata dell’accesso.
Per questo, prima di installarla sul telefono usato da più persone, io stabilirei una regola molto semplice: ogni titolare usa il proprio dispositivo o il proprio profilo di accesso, e le decisioni familiari vengono discusse fuori dall’app. È un approccio meno immediato, ma evita che una persona possa vedere o modificare informazioni che appartengono a un’altra. La gestione condivisa delle spese può avvenire con un budget separato o con un documento comune, non necessariamente dentro l’area bancaria.
Notizie e approfondimenti su FINECO: Home Banking e Trading
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Il vantaggio di avere conto e investimenti nello stesso posto
La caratteristica che distingue davvero questa proposta dalle normali app per il controllo delle spese è il collegamento tra operatività bancaria e mondo degli investimenti. Il conto corrente non viene presentato come un ambiente isolato: l’app include funzioni legate al trading, agli investimenti e agli ETF. Per chi segue più aspetti della propria situazione finanziaria, questo riduce il passaggio continuo tra servizi diversi.
Questa comodità, però, può anche aumentare la tentazione di controllare troppo spesso il portafoglio o di prendere decisioni impulsive. Io trovo utile l’app per avere una visione aggiornata e per verificare un’operazione, ma non la userei come stimolo a comprare o vendere ogni volta che apro il telefono. La presenza del trading accanto al saldo rende l’esperienza più completa, non automaticamente più adatta a chi è alle prime armi.
Non vuoi leggere la recensione completa?
Un accorgimento pratico è separare mentalmente tre attività: gestione del denaro necessario alla casa, controllo degli investimenti già presenti e decisione di nuove operazioni. Farle tutte nella stessa sessione può creare confusione. Io partirei sempre dal conto e dai movimenti, poi passerei agli investimenti solo se ho un motivo preciso. È un piccolo metodo che aiuta a non scambiare una disponibilità sul conto per denaro libero da destinare al mercato.
Installazione e confini da chiarire prima del primo accesso
FINECO è un’app di finanza sviluppata da FinecoBank S.p.A. e viene distribuita gratuitamente. È disponibile per dispositivi Android compatibili con almeno la versione 8.0 del sistema operativo. L’installazione, quindi, non è particolarmente impegnativa per chi possiede un telefono non troppo datato, ma la vera preparazione non riguarda lo spazio occupato o la compatibilità: riguarda chi potrà accedere al dispositivo e in quale momento.
Screenshot
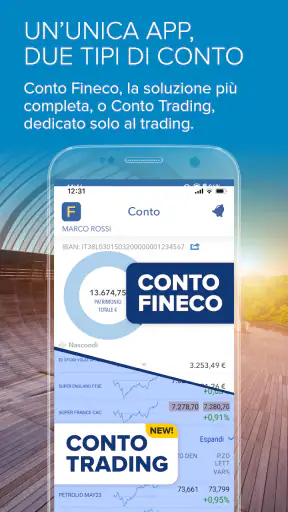
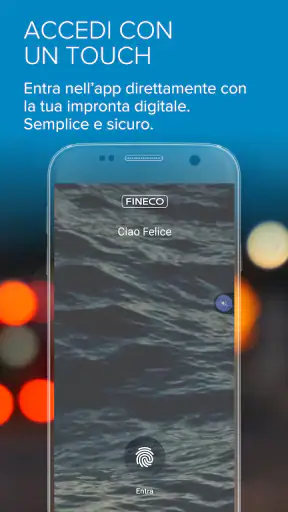
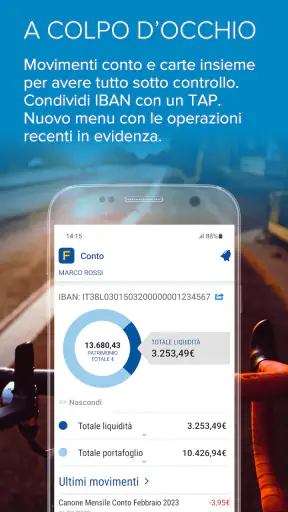
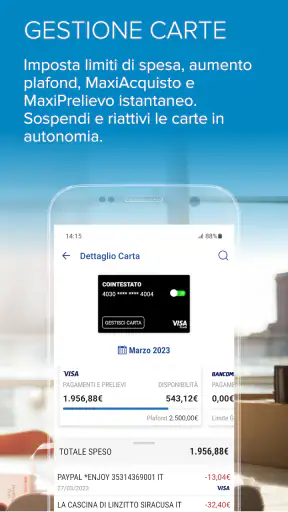
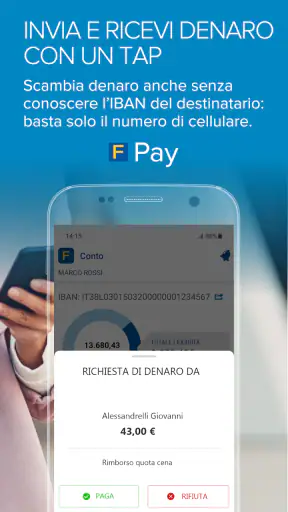
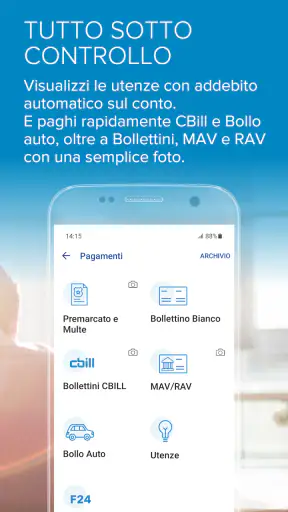
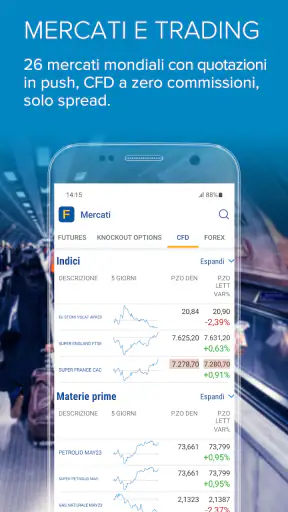
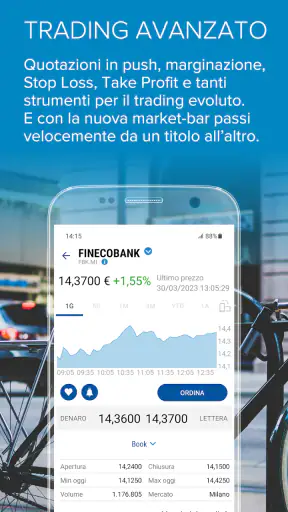
Su un telefono personale, il percorso è lineare: si installa l’app, si completa l’accesso previsto dalla banca e si verifica che il metodo di autenticazione sia sotto il controllo del titolare. Su un dispositivo condiviso, invece, io eviterei di salvare automaticamente le credenziali e controllerei con attenzione le funzioni di blocco del telefono. Non considererei sufficiente il fatto che i familiari siano persone fidate: fiducia e autorizzazione bancaria non sono la stessa cosa.
È utile anche decidere in anticipo chi si occuperà delle verifiche. Se una coppia gestisce insieme le spese, può stabilire che una persona controlli gli addebiti ricorrenti e l’altra tenga d’occhio il budget mensile, senza per questo scambiarsi gli accessi. L’app diventa così uno strumento personale inserito in un’organizzazione familiare, non il luogo in cui depositare tutte le informazioni di casa senza confini.
La versione indicata per l’app è la 4.35.1. In pratica, questo significa che prima di affidarle operazioni finanziarie importanti io terrei aggiornato il sistema e verificherei di avere l’edizione corrente disponibile sul proprio store. Non è una garanzia contro ogni problema, ma riduce il rischio di usare un’applicazione non aggiornata mentre si gestiscono dati e operazioni sensibili.
Coordinare le spese senza trasformare l’app in un registro familiare
Una delle domande più comuni è se un’app bancaria possa sostituire un sistema per coordinare le spese di casa. La mia risposta, per Fineco, è: solo in parte. È molto adatta a controllare le operazioni del proprio rapporto e a capire cosa è già stato addebitato, ma non la vedo come una soluzione completa per assegnare compiti, dividere automaticamente i costi o creare un bilancio condiviso tra persone con rapporti separati.
In un esempio concreto, immaginiamo una famiglia che deve affrontare affitto, utenze, spesa alimentare e una rata. Il titolare del conto può usare l’app per verificare i movimenti e individuare gli addebiti, mentre il resto della famiglia può coordinarsi con un prospetto esterno. Questo flusso funziona bene perché ogni strumento ha un ruolo: Fineco mostra ciò che accade realmente sul conto, mentre il prospetto serve a pianificare ciò che deve ancora accadere.
Il vantaggio è evitare di usare il saldo come unico indicatore del budget. Un conto può sembrare capiente subito dopo l’accredito, ma i movimenti programmati e le spese già previste cambiano la disponibilità reale. Io userei la consultazione dei movimenti come controllo finale, non come sostituto di un piano. È una differenza piccola, ma importante per chi vive con entrate e uscite distribuite durante il mese.
Per le coppie che possiedono rapporti distinti, la cautela deve essere ancora maggiore. Non darei per scontato che l’app sia il posto giusto per osservare la situazione finanziaria dell’altra persona. Se serve coordinarsi, è meglio condividere volontariamente solo gli importi necessari alla decisione comune. In questo modo si mantiene il controllo sui dati personali e si evita che un accesso occasionale diventi una consuetudine poco chiara.
Trading ed ETF: utili per chi vuole più di un semplice conto
La presenza di trading, investimenti ed ETF cambia il pubblico a cui l’app si rivolge. Chi vuole soltanto pagare, controllare il saldo e leggere gli addebiti potrebbe trovare l’ambiente più ricco del necessario. Chi invece ha già un rapporto con i mercati o vuole tenere sotto osservazione il proprio portafoglio può apprezzare il fatto di non dover cambiare continuamente servizio.
Io farei però una distinzione tra accessibilità e semplicità. Avere le funzioni raccolte in un’app rende l’accesso più comodo, ma non rende automaticamente semplici gli strumenti finanziari. Un ETF, una posizione o un’operazione di trading richiedono comprensione del rischio, degli obiettivi e dell’orizzonte temporale. Per un genitore che vuole insegnare a un figlio come si controlla il saldo, mostrare anche l’area investimenti senza spiegazioni può essere controproducente.
Un uso intelligente consiste nel trattare l’app come un cruscotto personale: si controllano le informazioni necessarie, si annotano eventuali domande e si rimanda la decisione a un momento dedicato. Io non prenderei una decisione di investimento mentre sto facendo la spesa o mentre altri familiari aspettano di usare il telefono. La disponibilità immediata è un vantaggio soltanto quando è accompagnata da calma e metodo.
Rispetto a un’app bancaria tradizionale, Fineco offre quindi un raggio d’azione più ampio. Rispetto a un’app specializzata nel budgeting, invece, non la sceglierei principalmente per categorizzare le spese familiari o costruire un piano condiviso. La differenza non è un difetto assoluto: dipende dal bisogno. Se il centro della tua vita finanziaria è il conto più gli investimenti, l’integrazione è un punto forte; se il centro è dividere le spese tra coinquilini, esistono strumenti più mirati.
Età, fiducia e uso da parte dei più giovani
L’app ha classificazione PEGI 3, quindi rientra in una fascia di età molto ampia dal punto di vista della distribuzione. Questo non significa che un minore debba gestire un conto, autorizzare operazioni o accedere al profilo di un adulto. Nel contesto familiare, l’età adatta alla presenza sul dispositivo e la capacità di comprendere una decisione finanziaria sono due cose diverse.
Io permetterei a un ragazzo di osservare soltanto ciò che il titolare decide di spiegare, magari usando esempi generici o un budget separato. Eviterei di lasciare l’app aperta per trasformarla in una lezione improvvisata. Saldo, movimenti e investimenti possono rivelare informazioni personali; anche in una famiglia affettuosa, il rispetto dei confini resta necessario.
Per gli anziani o per chi ha poca familiarità con il digitale, la situazione è diversa. L’app può essere utile per ridurre la dipendenza dal computer, ma non consiglierei di delegare completamente a un parente la gestione dell’accesso. Meglio accompagnare la persona nella consultazione, aiutarla a riconoscere le schermate e lasciarle il controllo delle credenziali e delle conferme. Se l’interfaccia o il linguaggio finanziario risultano difficili, una soluzione più assistita può essere preferibile.
La fiducia familiare dovrebbe servire a collaborare, non a eliminare ogni barriera. Il mio criterio è semplice: chi possiede il rapporto deve sapere sempre chi può vedere l’app, chi può usare il telefono e quali operazioni vengono effettuate. Questo vale ancora di più quando nello stesso dispositivo convivono messaggi, foto, posta elettronica e servizi bancari.
Prestazioni percepite e piccoli punti di attrito
La valutazione media è di 4,5 su un numero molto ampio di giudizi, e l’app supera il milione di installazioni. Sono segnali che mostrano una presenza consolidata tra gli utenti, ma non sostituiscono la prova personale. Nel mio giudizio, l’interesse principale non sta nell’avere un’app “bella” in senso generico, bensì nel poter concentrare operazioni bancarie e finanziarie in uno spazio coerente.
Il rovescio della medaglia è la densità. Chi arriva da un’app costruita soltanto per vedere il saldo potrebbe percepire più livelli, più termini e più possibilità del necessario. Le funzioni legate agli investimenti aggiungono valore agli utenti esperti, ma possono rendere meno immediata l’esperienza di chi cerca un controllo veloce del conto.
Un altro punto di attrito è psicologico: quando banca e trading sono vicini, l’utente può passare molto rapidamente dal controllo di una spesa alla curiosità per il portafoglio. Io disattiverei ogni abitudine di controllo compulsivo e stabilirei momenti precisi per consultare gli investimenti. Non è una funzione dell’app, ma un modo concreto per usarla meglio.
La gratuità è certamente un elemento favorevole per chi vuole provare il servizio senza sostenere un costo di download. Non la confonderei però con l’assenza di condizioni economiche legate ai servizi bancari o alle operazioni finanziarie: prima di investire o utilizzare strumenti specifici, leggerei sempre le condizioni applicabili al proprio rapporto. È una prudenza necessaria per qualsiasi piattaforma finanziaria, soprattutto quando l’app rende l’operatività molto accessibile.
Quando la sceglierei e quando preferirei un’alternativa
Sceglierei Fineco per una persona che vuole gestire il proprio conto e avere nello stesso ambiente un accesso agli investimenti, senza separare continuamente banca e mercati. È adatta anche a chi preferisce controllare dal telefono i movimenti quotidiani e, con un approccio più ragionato, seguire ETF o altre attività di portafoglio. La trovo particolarmente sensata quando il titolare ha già un rapporto Fineco e desidera una modalità mobile di gestione.
La eviterei come prima scelta per una famiglia che cerca un’app di cassa comune, per studenti o coinquilini che devono soltanto dividere bollette e spesa, oppure per chi desidera un’interfaccia ridotta all’essenziale. In questi casi, un’app dedicata al budgeting condiviso può risultare più chiara, mentre l’home banking del proprio istituto resta sufficiente per le operazioni personali.
Non la consiglierei nemmeno a chi pensa che la presenza del trading equivalga a una guida agli investimenti. L’app può mettere a disposizione gli strumenti operativi, ma la responsabilità della decisione rimane dell’utente. Se non sai ancora distinguere un controllo informativo da un’operazione con conseguenze economiche, partirei dalla gestione del conto e studierei con calma prima di usare le funzioni più avanzate.
Il mio verdetto per la gestione domestica
FINECO: Home Banking e Trading è una soluzione completa per chi considera il telefono il punto principale della propria vita finanziaria e vuole unire conto corrente, investimenti, ETF e trading. La sua utilità cresce quando una sola persona deve seguire più aspetti del proprio rapporto, mentre diminuisce se l’obiettivo è costruire uno spazio finanziario realmente condiviso tra più membri della casa.
Mi piace perché evita di separare artificialmente la banca dagli investimenti e perché rende pratico controllare le operazioni quotidiane. Allo stesso tempo, non la userei con leggerezza su un dispositivo familiare: accessi, credenziali e decisioni devono restare ben delimitati. La classificazione PEGI 3 non cambia questa esigenza, e nemmeno la fiducia tra parenti dovrebbe farlo.
In definitiva, la consiglierei a chi cerca un’app bancaria con una componente finanziaria avanzata, non a chi vuole soltanto un registro per le spese di casa. Se stabilisci confini chiari, controlli i movimenti con metodo e separi la consultazione dalle decisioni di investimento, può diventare uno strumento molto valido. Se invece la priorità è coordinare più persone con il minimo numero di opzioni, sceglierei qualcosa di più semplice e specifico.
Domande frequenti su FINECO: Home Banking e Trading
Che cos’è FINECO: Home Banking e Trading e quali operazioni posso svolgere dall’app?
FINECO: Home Banking e Trading è l’applicazione ufficiale di FinecoBank per gestire conto corrente, carte, investimenti e operazioni di trading da smartphone o tablet. Dopo l’accesso puoi controllare saldo e movimenti, effettuare bonifici, pagare bollettini, gestire le carte, consultare portafoglio e mercati, oltre a inserire ordini di acquisto o vendita sugli strumenti finanziari disponibili.
L’app Fineco è sicura per gestire conto corrente e investimenti?
L’app utilizza sistemi di autenticazione e dispositivi di sicurezza pensati per proteggere l’accesso e le operazioni bancarie. In base alla funzione, può richiedere credenziali, conferme tramite smartphone, codici o autenticazione biometrica, come impronta digitale o riconoscimento del volto. È comunque importante mantenere aggiornati sistema operativo e app, non condividere i codici e utilizzare soltanto reti affidabili.
Come posso accedere all’app Fineco e cosa fare se dimentico le credenziali?
Per utilizzare l’app è necessario essere clienti Fineco e disporre delle credenziali personali associate al conto. Al primo accesso potrebbe essere richiesta la registrazione o l’attivazione del dispositivo, seguendo le istruzioni visualizzate. In caso di password, PIN o altri dati dimenticati, è consigliabile usare esclusivamente le procedure di recupero ufficiali presenti nell’app o sul sito Fineco, evitando link ricevuti da fonti sospette.
È possibile fare trading dall’app Fineco? Quali strumenti e funzioni sono disponibili?
Sì, l’app consente di consultare quotazioni e informazioni sui mercati e, se il servizio di trading è attivo sul proprio profilo, di inserire e monitorare ordini. La disponibilità può comprendere azioni, ETF, obbligazioni, fondi e altri strumenti, in base ai mercati abilitati e al contratto sottoscritto. Prima di operare è fondamentale verificare costi, rischi, orari di negoziazione e condizioni applicate.
L’app FINECO: Home Banking e Trading è gratuita e funziona su tutti i dispositivi?
L’app può essere scaricata gratuitamente dagli store ufficiali compatibili, ma questo non significa che tutte le operazioni bancarie o di investimento siano prive di costi. Commissioni, canoni e condizioni dipendono dal conto, dai servizi utilizzati e dal tipo di operazione. È compatibile con dispositivi Android e iOS supportati; per prestazioni migliori è consigliabile installare gli aggiornamenti e usare una versione recente del sistema operativo.











